
Utang tidak selalu buruk. Dalam kondisi tertentu, utang dapat membantu memenuhi kebutuhan penting atau digunakan untuk sesuatu yang memiliki manfaat jangka panjang. Namun, utang yang digunakan untuk membeli barang atau memenuhi keinginan sesaat dapat berubah menjadi utang konsumtif dan membebani keuangan.
Utang konsumtif biasanya muncul ketika seseorang membeli sesuatu bukan karena benar-benar membutuhkannya, tetapi karena ingin mengikuti tren, mendapatkan kepuasan sesaat, atau tergoda oleh kemudahan pembayaran cicilan.
Jika tidak dikendalikan, cicilan yang awalnya terlihat kecil dapat menumpuk dan membuat sebagian besar penghasilan habis untuk membayar utang.
Apa Itu Utang Konsumtif?
Utang konsumtif adalah pinjaman atau kewajiban pembayaran yang digunakan untuk memenuhi kebutuhan konsumsi, bukan untuk menghasilkan pendapatan atau meningkatkan aset.
Contohnya antara lain membeli gadget terbaru dengan cicilan meskipun ponsel lama masih berfungsi, menggunakan paylater untuk belanja barang yang tidak mendesak, atau mengambil pinjaman untuk memenuhi gaya hidup.
Masalah utamanya bukan hanya jumlah utang, tetapi kebiasaan menggunakan utang sebagai cara untuk memenuhi keinginan.
Cara Menghindari Utang Konsumtif
1. Bedakan Kebutuhan dan Keinginan
Sebelum membeli sesuatu dengan cicilan, tanyakan kepada diri sendiri apakah barang tersebut benar-benar dibutuhkan.
Kebutuhan biasanya berkaitan dengan hal yang harus dipenuhi, sedangkan keinginan lebih berkaitan dengan kenyamanan, hiburan, tren, atau gengsi.
Jika pembelian masih bisa ditunda tanpa mengganggu aktivitas utama, pertimbangkan untuk tidak menggunakan utang.
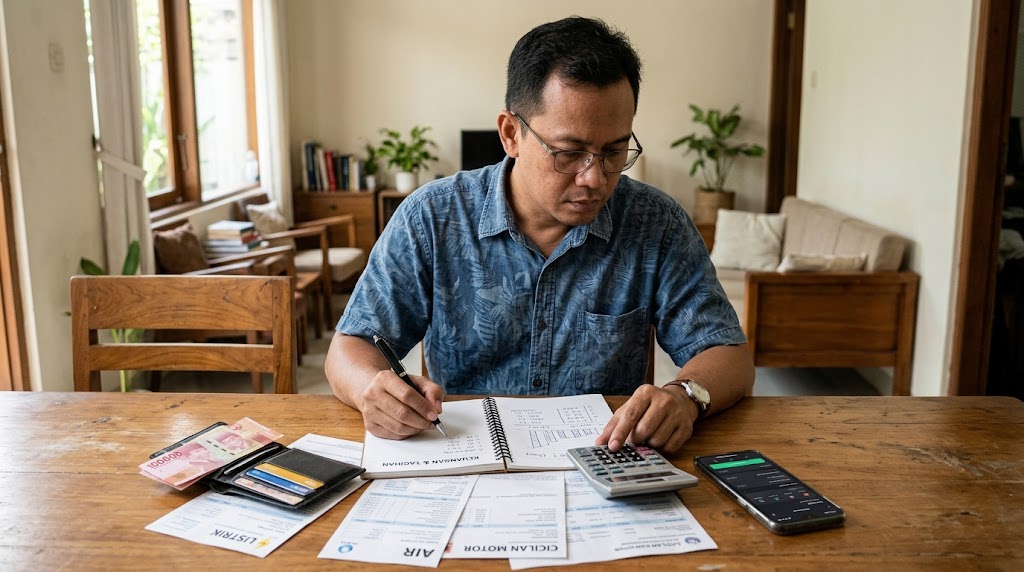
2. Buat Anggaran Bulanan
Catat pemasukan dan pengeluaran setiap bulan. Dengan begitu, Anda dapat mengetahui berapa uang yang tersedia setelah kebutuhan utama terpenuhi.
Anggaran juga membantu menghindari kebiasaan membeli barang secara spontan karena Anda memiliki batas pengeluaran yang jelas.
3. Jangan Mudah Tergoda Cicilan Ringan
Harga cicilan yang terlihat kecil sering membuat pembelian terasa lebih terjangkau. Padahal, beberapa cicilan sekaligus dapat menjadi beban besar.
Sebelum mengambil cicilan, hitung total pembayaran sampai lunas, bukan hanya nominal yang harus dibayar setiap bulan.
4. Batasi Penggunaan Paylater dan Kartu Kredit
Paylater dan kartu kredit memang dapat memberikan kemudahan transaksi, tetapi penggunaannya tetap perlu dikontrol.
Gunakan fasilitas tersebut hanya ketika Anda sudah mengetahui kemampuan membayarnya. Jangan menjadikan limit yang tersedia sebagai tanda bahwa Anda memiliki uang lebih.
5. Hindari Belanja karena Ikut Tren
Tren barang, gadget, pakaian, hingga berbagai produk di media sosial dapat mendorong seseorang melakukan pembelian secara impulsif.
Berikan jeda sebelum membeli. Misalnya, tunggu satu atau beberapa hari untuk memastikan apakah barang tersebut memang masih diperlukan.
6. Siapkan Dana Darurat
Dana darurat dapat membantu ketika terjadi pengeluaran tidak terduga, seperti kerusakan kendaraan, kehilangan penghasilan, atau kebutuhan mendesak.
Tanpa dana darurat, seseorang bisa terdorong menggunakan kartu kredit, paylater, atau pinjaman ketika menghadapi kondisi tersebut.
7. Prioritaskan Melunasi Utang yang Sudah Ada
Jika sudah memiliki beberapa utang, sebaiknya jangan menambah cicilan baru sebelum kewajiban lama terkendali.
Buat daftar seluruh utang, mulai dari jumlah pokok, cicilan bulanan, hingga tanggal jatuh tempo. Setelah itu, susun strategi pembayaran yang sesuai dengan kondisi keuangan.
8. Jangan Menggunakan Utang untuk Gaya Hidup
Salah satu tanda bahaya adalah ketika seseorang berutang untuk mempertahankan gaya hidup yang sebenarnya tidak sesuai dengan kemampuan finansial.
Lebih baik menyesuaikan gaya hidup dengan pendapatan daripada terus menambah utang untuk terlihat mampu di depan orang lain.
Kenapa Utang Konsumtif Perlu Dihindari?
Utang konsumtif dapat mengurangi ruang keuangan untuk menabung dan memenuhi kebutuhan penting. Jika cicilan semakin banyak, penghasilan yang seharusnya digunakan untuk kebutuhan sehari-hari atau investasi justru habis untuk membayar kewajiban.
Selain itu, keterlambatan pembayaran juga dapat menimbulkan biaya tambahan dan masalah keuangan yang lebih panjang.
Karena itu, sebelum mengambil utang, pertimbangkan manfaat barang atau layanan yang dibeli, kemampuan membayar, serta dampaknya terhadap anggaran dalam beberapa bulan ke depan.
Kesimpulan
Cara menghindari utang konsumtif dapat dimulai dengan membedakan kebutuhan dan keinginan, membuat anggaran, membatasi penggunaan paylater atau kartu kredit, serta tidak mudah tergoda cicilan.
Utang sebaiknya tidak digunakan sebagai jalan utama untuk memenuhi gaya hidup. Semakin baik seseorang mengatur pengeluaran dan menyesuaikannya dengan kemampuan finansial, semakin kecil risiko terjebak dalam utang konsumtif.
Kunci utamanya adalah berpikir sebelum berutang dan memastikan setiap cicilan tidak mengganggu kebutuhan utama maupun kondisi keuangan di masa depan.